

球友们,近日某知名科技公司发布了“韬(τ)定律”,在科技圈里引发了不少讨论和关注。
在资本市场上,投资者对半导体产业链也十分热情,高度覆盖半导体产业链的科创50指数(000688)在5月25日盘中创下历史新高,达到1899.97点。(数据
那到底什么是“韬(τ)定律”?又会对具体方向产生哪些影响?宽基君这就给大家讲明白~
过去五十多年,半导体行业一直跟着“摩尔定律”走,其核心是把晶体管越做越小,让同样大小的芯片里塞进更多晶体管,这样芯片性能更强、更省电、成本也更低。
而“韬(τ)定律”思路不一样——不再死磕缩小元件尺寸,而是从零件、电路、芯片到整套系统整体优化,缩短信号运转的时间,说白了就是靠提速来提效率。
想要实现这个目标,核心技术是“逻辑折叠”。打个比方,原本平铺开来的电路就像平房,现在改成多层楼房,把各个模块堆叠拉近,缩短信号传递的距离,运行速度自然就上去了。
对哪些具体方向产生影响?
资本市场反应这么强烈,可不仅仅是因为一个理论公式的发布。
从产业角度看,“韬定律”为半导体技术开辟了一条“新赛道”,改变了半导体行业的市场需求。
首先,晶圆代工厂的产能价值会重新被认识。
实现“韬定律”要用到“逻辑折叠”技术,而这一步需要在晶圆代工环节完成。目前国内一些代工厂的工艺已经发展到14纳米、7纳米的水平。
如果通过逻辑折叠来提升效率,单颗芯片的性能就能大幅提升,可广泛应用在AI、高端手机等领域。这会让国内晶圆代工的订单更充足,市场空间也进一步扩大。
其次,先进封装这个方向也会发生变化。
以往封装只是芯片生产的最后一步,作用主要是保护芯片、连通电路。但在“韬定律”的框架下,封装会直接影响芯片的运行速度、耗电、散热和稳定性。
有封测技术专家解释说,先进封装通过2.5D/3D集成、混合键合、小芯片(Chiplet)、高带宽存储(HBM)等方式,把计算、存储和互连拉得更近,从而降低延迟、提升带宽、减少功耗,也就直接压缩了时间常数(也就是τ)。
最后,半导体设备板块也会受到双重拉动。
一方面,“韬定律”的核心技术(如混合键合、硅通孔TSV打孔、电镀、化学机械抛光CMP等)都需要设备进行全面升级,对精度的要求远超以往。
另一方面,晶圆厂扩大产能也会直接带动各种设备的需求。从设备类型来看,镀铜设备、化学机械抛光(CMP)设备、混合键合设备、洁净室以及相关耗材,都会产生系统性的需求。
产能扩张升温,有望加速国产替代
当前,半导体产业正处于新一轮产能扩张的上升周期。就拿存储芯片领域来说,某存储龙头今年打算新增5-6万片产能,对应的设备采购预算就达到50至60亿美元。
这么大的手笔,既是对未来市场的信心投票,也给国产设备、材料提供了宝贵的“实战练兵”机会。
而“韬定律”的发布,相当于在半导体产业的“技能树”上点亮了新分支——升级路径多了,天花板自然也就高了。
从全球市场看,半导体行业正处于高速增长期。根据SIA的数据,2025年全球半导体销售额达到7917亿美元,同比增长25.6%,创下历史新高。其中,中国市场的销售额也增长了17.3%。
再看设备领域,SEMI数据显示,2025年全球半导体制造设备销售额达到1351亿美元,连续第三年刷新历史纪录。SEMI还进一步上调了2026年和2027年的预期。
产能扩建不只是单纯增产,更是国产设备加速替代的好机会。
2025年国内新建芯片产线里,国产设备采购占比已经突破50%,达到55%。目前国产存储芯片市场占比仅5%,但国内需求占比高达30%—35%,还有近4倍的提升空间,这部分缺口正慢慢由国产产品补齐。
再加上政策和资金持续加持,大基金三期不断加大投入,新建产线也提高了国产设备的使用要求,国内头部厂商或将迎来更多订单。
对于咱们普通投资者来说,半导体产业链专业性强、环节多,直接买个股难度不小,不如通过指数化工具来布局这个赛道,比如科创50ETF富国(588940)及联接基金(A类023055/C类023056)或科创创业ETF富国(588380)及联接基金(A类013313/C类013314/E类022052),可以较好地分散个股风险、降低投资门槛。
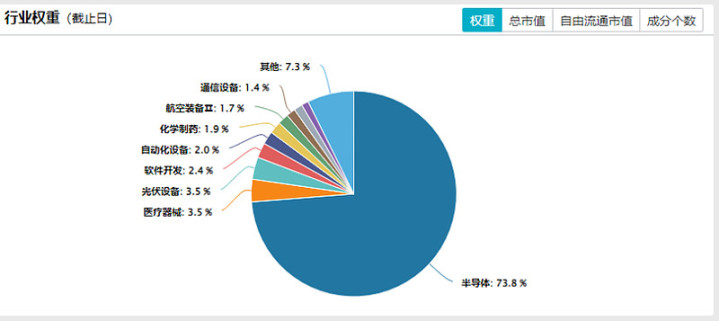
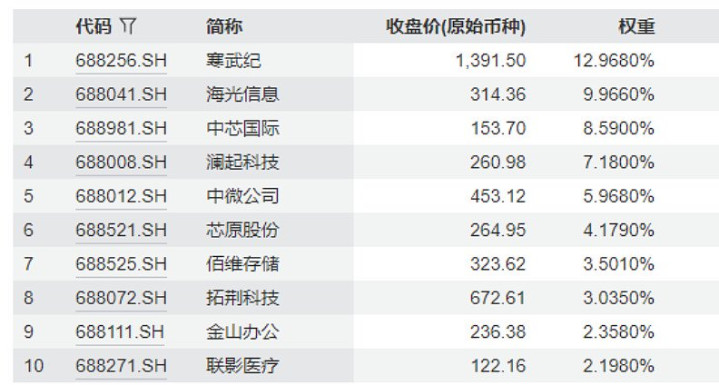
作为科创板“硬科技”旗舰龙头指数,科创50指数(000688)半导体行业占比超过73%,覆盖了从芯片设计、制造到设备、材料的完整产业链。
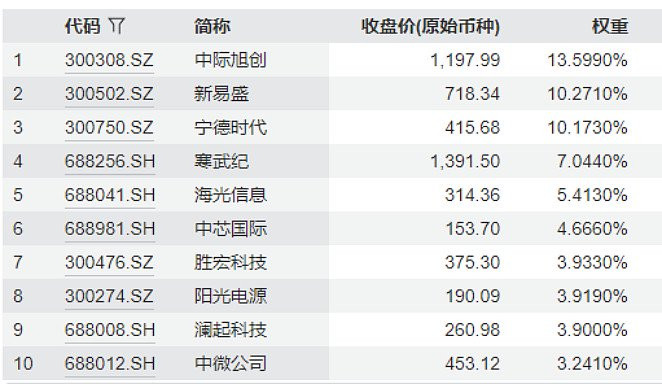
科创创业50指数(931643)覆盖半导体、通信设备等行业,半导体产业链占比超过60%,形成“芯片+硬件”协同布局。
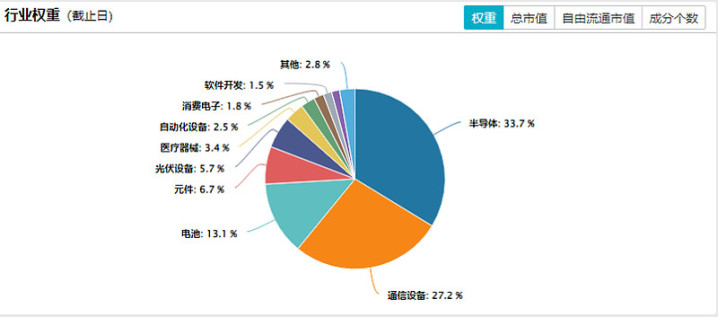
前十大重仓股中,光模块双雄占据C位,中际旭创和新易盛合计权重超过23%,其权重之高反映了市场对AI算力硬件产业链的看好。
辉煌优配提示:文章来自网络,不代表本站观点。